-
新旧收入准则变化对比说明
新收入准则与旧收入准则的区别是很多考生和家长关心的事。会计准则更新后财务报告的构成发生变化,今天小编整理的就是新旧准则的主要差异,从所有者权益变动表调整、现金流量表单独规范、附注信息披露完善以及财务情况说明书取消四个维度展开,帮助理解准则修订的具体内容。感到兴趣的小伙伴们和小编深入了解一下吧
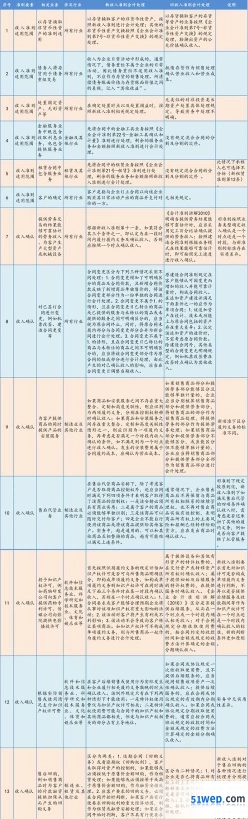
1、权益变动明显性:所有者权益的增减变动直接反映了主体在一定期间的总收益和总费用,新准则将所有权益变动表由原来的附表上升为主表,利于更全面地反映主体权益的综合变动,为报表使用者提供更详细的信息;
2、侧重性:新准则更强调现金流量表的编制,颁布《企业会计准则第31号–现金流量表》,单独规范现金流量表的编制,正确编制和提供现金流量表,利于报表使用人预测公司未来的现金流量,评估偿还债务、支付股利以及对外筹资和发展能力,分析本期净利与经营活动现金流量差异的原因,评估报告期与现金有关或无关的投资和筹资活动,帮助报表使用人做出正确的经营、投资和信贷决策;
3、信息全面性:新准则要求附注是对在资产负债表、利润表、现金流量表和所有者权益变动表等报表中列示项目的文字描述或明细资料,以及对未能在这些报表中列示项目的说明等,新准则要求的附注更重视对信息的披露,披露的内容也更加全面;
4、取消的相关条例:新准则取消了财务情况说明书,因原财务情况说明书中包含的部分内容在主表和附注中已有体现,另外涉及企业生产经营基本情况等内容不宜通过会计准则加以规范。
税务师备考新教材选购攻略
2021年税务师备考工作已经正式展开了,然而每年考生都非常纠结于一个问题,就是新教材是否需要购买,接下来小编就跟大家进行详细解答。
税务师新教材需要买吗?
对于二战考生来说:
如果去年的你几乎没有学习,那么建议你不要心疼旧书,还是要购买新教材来学习。这样在学习时,你就不需要时时刻刻惦记着变化的章节而导致手忙脚乱,能够避免“学错”。
如果去年的你认真备考了,对2021年税务师考试教材变动的地方“门清”,实在不想购买新教材,那就现在就开始认真看网校老师整理的教材变化部分,然后按照课程与讲义进行学习。
还是建议大家按照2021年税务师新教材学习,不要因为贪图省几十块钱,而在学习上吃不必要的苦头。
对于首次报考税务师的考生来说:
一定要买新教材。等拿到教材后,先把内容先过一遍,然后带着问题听课,相当于又把教材学习一遍,听完课再回顾、做题巩固,不懂的再翻看书籍,相当于再学一遍教材内容,这样更能帮我们理解知识点。看书、听课、做题要合理安排时间。
带着问题听课,对重点、难点、疑点着重听讲,如果还在不掌握、吃不透的地方,要反复听课或者在答疑板上提问,直到把知识点学到脑海中为止,还可以听听不同老师对同一个知识点的讲解,加深理解,融会贯通。
2021年税务师考试安排
从公告内容来看,本年度税务师考试将于11月13日至14日举行,以下是各科目考试的具体时间安排,对于一年报考了五门考试科目的考生来说,可以按照这个时间段来调整备考状态:
2021年11月13日9:00—11:30考税法(一);
2021年11月13日13:00—15:30考税法(二);
2021年11月13日16:30—19:00考涉税服务相关法律;
2021年11月14日9:00—11:30考财务与会计;
2021年11月14日14:00—16:30考涉税服务实务